投稿者「admin」のアーカイブ

税務調査を受けない方法 -税理士法33条の2の添付書面-

1.税務調査

1)税務調査とは

法人税、所得税、相続税など主要な税法は申告による課税制度を採っています。つまり納税者が自ら申告書を作成し、これに基づいて納税することになります。この場合、納税者全員が正しい知識と納税意識に基づいて申告・納税をするなら良いのですが、間違いや不正などの可能性は否定できません。このため、何らかの形で申告された内容が正しいかどうかを確認する制度が必要となります。この目的を達するために存在するのが税務調査という制度です。

一般的には、原則として納税者の同意を得て行う、いわゆる任意調査が実施されます。しかし不正等により故意に脱税をする者には、税額を正すだけではなく刑事責任を追及するため、犯罪捜査に準ずる方法で調査する場合があります。これが査察調査です。査察調査の結果いかんによっては、検察官に告発し、公訴されることがあります。


2)税務調査先の選定

国税局や税務署は、おおむね以下の通りの考え方で調査先を選定しているようです。


①納税者を質的に区分

納税額が大きく、過去に脱税なども皆無な優良法人から、脱税などが高い確率で見込まれる継続管理法人まで、いくつかのカテゴリーに分かれています。


②カテゴリー別の管理

上記のカテゴリー毎に現状を把握し、調査が必要であるかどうかの準備をします。

業績が急に落ち込んでいたり、好況業種の中低調な業績だったり、またその逆の場合でも調査対象になることが多いようです。消費税の年税額が還付になっている場合も調査対象になりやすいと言われています。


③調査先選定

管理によって収集された情報、これまでの調査実績(頻度)等を勘案して調査実施先を選定します。


3)税務調査への対応

税務調査が始まってしまうことが明らかとなったとき、対応するタイミングは以下の4点に絞られます。

  • 調査日程を決定する時
  • 調査予定日までの期間
  • 調査当日
  • 調査後、処分などが確定するまで


では、それぞれの段階の留意点を以下に書いていきます(事前連絡のない調査方式や査察の場合は全く異なる配慮が必要となります)。


①調査日程を決定する時

調査日程を決定する際は、税理士もしくは納税者本人に対して税務署から日程についての連絡があります。これは通常電話によってなされます。この際、税務署は調査日程についてある程度譲歩してくれます。

もちろん、脱税の証拠隠しをするために日をずらしてくれ等という不純な動機は不可ですが、日程をある程度ずらすことで、調査時に不要な誤解を生まないための想定問答なども準備できます。また何より繁忙期に社長はじめ幹部や経理担当者の大切な時間を拘束するという問題を軽減することが出来ます。


②調査予定日までの期間

上記の日程調整により、調査日決定から予定日まで間もない、といった状況は発生しなくなりますから、その時間で調査の準備が可能となります。

まず、対象となる期間(3~5年)の帳簿、決算書及び申告書を徹底的に税務調査の視点で洗い直します。この洗い直しは税務調査の視点で行います。たとえば前年と比較して大きく変動している勘定科目、新たに発生した取引、同族関係者との取引などは当然ながら対象に入ります。

このような洗い直しをした結果、仮に明らかな間違いが見つかった場合、その重要性によっては直ちに修正申告を作成、提出した方が良い場合があります。これは、調査で発見されて修正申告するよりもペナルティたる加算税が少なくなる場合があるからです。

次に、間違いではないが税務当局との「見解の相違」を生みそうな項目について想定問答を作成します。見解に幅があるとはいえ、当初から適法であると考えて決定した会計や税務処理ですから、その適法と考えた過程をきちんと説明して調査官(税務署員)に納得してもらう必要があります。


④調査当日

調査当日はここに書ききれないくらいの対策があるのですが、いくつかを箇条書きにしておきます。調査当日の話については、ネットに出すといろいろと問題がありますので、別にまとめるか、セミナーなどでお話ししたいと思います。


  • 名刺をくれない税務署員?-どうやって身分を証明するか?
  • 冒頭の雑談が大切-そこで全てが分かる
  • 業務説明、業績説明-大胆かつ慎重に
  • お昼は絶対にご馳走になりません
  • 帰る時間は何時くらい?
  • 「まけといてよ」「なんとかしてよ」は通る?「おみやげ」は絶対必要?
  • 税務署員が本当に欲しいのは?


⑤調査後、処分などが確定するまで

調査当日が最も神経を使う場面であるのに対し、この期間は税理士としての私にとっては最も頭を使う場面であると言えます。

運悪く調査当日に大きな問題点が発見された場合、何もせず黙っていると言われたとおりの考え方で修正しないといけなくなりますし、余り放っておくと更正(強制的な処分)されてしまいます。では、どのようにすれば良いでしょうか?

全くの間違い(計算ミスや法律の読み間違えなど)で反論の余地がない場合はあきらめた方が良いですが、そうでない場合はもともとの取引をしたり会計処理、税務処理を採用するに当たって正しいものと信じて行ったはずです。この信念がある場合、それを出来るだけ法律的な文章にして税務署に対して主張するという方法が有効です。

私がこのような文書を作成する場合、関連する法令や通達、国税不服審判所の裁決事例(目的とする事例に不利な裁決を出したものも含みます)、事例集など膨大な資料を集め、詳細に検討して説明文書を作成することになります。文書は独自の作成マニュアルに基づいて検討を進め、所内の厳しい議論(一種のロールプレイング方式)を経て作成されます。

そして文書が出来上がったら、これをもって税務署に対し説明を試みるわけです。この際も、きちんとした手順を踏み、法律的、論理的に十分練り上げられた文書について真摯に説明する税理士に対して税務署(員)が頑なな態度を取ることはほとんどありません。きちんと耳を傾け、内容を検討して判断してくれることになります。

上記のような説明がうまく理解され、問題となっていた事項が正しく処理されていたという心象を持ってもらえれば、この度の調査は無事終了ということになります。


2.税務調査を受けない方法

1)添付書面とは

税務調査を完全になくしてしまう事は難しいのですが、少なくとも税務調査減らす方法は実際にあります。その中で最も有効な手法は、税理士法第33条の2に基づく書面を申告書に添付する方法です。

書面添付制度とは、狭義には税理士法第33条の2に定める記載内容、すなわち「税理士(又は税理士法人)が税務申告書を作成した時、作成に関して実施した事項を記載した書面を添付」して申告書を提出する制度を言います。

ちょっと難しいのですが、要するに「税理士が申告書を作成するとき注意した点などを詳細に記載した文書を税務署に提出し」、「この書面が添付された申告書が提出されている場合、税務署などは調査に先立って、税理士から当該申告書に関する意見を聴取しなければならず」、「その聴取で税務調査の目的が達せられたら税務調査は省略される」ということです。


2)どんな内容を添付するのか?

個人と法人、あるいは法人税や所得税と消費税の税法上の規定はかなり異なっていますので、これ以後は法人税を例にして説明しましょう。法人税の申告に関して納税者が提出する書類は、大きく分けて


  • 申告書別表(所得及び税額計算)
  • 決算書及び勘定科目明細(当期利益額の計算)
  • その他の付属書類


の3つです。税額を計算するためには、まず(1)決算書に基づいて確定した当期利益を計算する必要があります。また(2)その当期利益を元に法人税法に定める所得調整を行わなければなりません。最後に、(3)所得調整によって計算された課税所得に対して税額計算を行うと、納付すべき法人税額が計算されることになります。この(1)~(3)の全てのプロセスにおいては、真実の情報に基づいて公正妥当な会計原則、及び法人税法や関連法令の規定に基づいた会計、税務処理を遵守しなければなりません。

添付される書面には、基本的にこれらの提出書類が適正に作成されたか、もしくは適正に作成されていることを確認したかどうかについて記載することとなります。


この書面に虚偽記載をするとわれわれは懲戒の対象となるので、当たり前ですが嘘は書きません。どのような書類、情報を入手し、どのような会計、税務処理を行ったか、また税務上の判断が必要な場合はどのような検討の結果どのような判断を下したかなどについて事細かに真実を記載することとなります。当事務所には独自の決算・申告チェックリストがあり、このチェックリストをもれなく実施することで虚偽記載のリスクは少なくなっています。


3)どんな意見をどのように聴取するのか?

税務署等(国税局も含みます)において調査対象として選定(一定の基準があります)された場合、当事務所の場合は必ず事務所に前もって通知がなされます。そして、添付書面が提出されているため、調査日程を決定する前に事前の意見聴取が行われることとなります。

この意見聴取は、税務署等の中で行われることが多いようです。一般的には税務署等の内部というのは緊張する方が多いようなのですが、われわれは訪問し慣れていますし、少なくともこれまでに受けた意見聴取の場はとても和やかなケースばかりでした。対応されるのは調査があれば現場の責任者となる調査官がメインですが、場合によってはその上司の統括官も同席される場合があります。

その方々を前に、添付書面の内容を中心に、税理士たる私の意見を述べることになるわけです。どのようなチェック体制で決算・申告書の作成に臨んでいるか、法人の事務所に対する協力体制はどうか、などがその内容です。税務署等の側からも質問があり、これについては答えることの出来る範囲で回答することになります。


4)税務調査省略事例

書面を添付した場合、税務調査が省略となった事例はいくつかありますが、その一つを簡単にご紹介します。


①調査の打診と日程調整

この事例は、通常通り調査の打診が電話で管轄税務署からなされました。

意見聴取も通常の調査と全く同じに日程が決められ、税務署へ私が赴くことになりました。


②意見聴取

意見聴取日までに、私は以下の書類を準備しています。

  • 会社概要
  • 添付した書面(控)
  • 添付書面の詳細説明書(さらに細かく論点を説明したもの)
  • 事務所内で使用している法人決算、法人税、消費税のそれぞれチェックリスト
  • 前回調査での指摘事項改善状況書

この意見聴取は、提出した申告書が適正に作成されているかどうかを確認することを目的としています。このため、準備する書類はその論点をきちんと説明できるものでなければなりません。

意見聴取当日はこれらの書面を調査官に提示し、一つ一つ論点を説明していきます。

説明が全て終わると、調査官側から追加的な質問がなされます。これは、既に先方が疑問点として認識している点や、意見聴取において新たに確認が必要となった点が対象となります。追加的な質問にはその場で答えることができれば良いですが、手持ちにない資料が必要な場合はいったん持ち帰って資料を送付します。


③調査省略

意見聴取の場で調査省略が決定されることはほとんどありません。

聴取結果と、必要に応じて追加的に提出した書類を税務署内で審査し、調査省略が妥当であると判断された時には「意見聴取結果についてのお知らせ」という書面が納税者に対して発行されます(代理人である税理士に対して発送される場合もあります)。


6)意見聴取のみに基づく修正申告と加算税

過少申告加算税は、調査があったことにより当該国税について更正があるべきことを予知して行われたものに賦課されます(国税通則法65⑤)。

これに対し意見聴取は調査の前段階で行われますが、あくまで調査ではないという扱いになります。

このため、意見聴取のみに基づいて間違いを発見し、調査に至らないまま自主的に修正申告を行った場合には「過少申告加算税が課されない」ことが国税庁の「事務運営指針」において明文化されました。


以 上


あなたは必ず騙される ~ ポンジ・スキーム研究(2/5)

<前の記事はこちら>

2.事例(1)-バーナード・マドフ事件

かつてナスダックの会長も務め、金融市場政策に関してアメリカ政府にも意見を求められるほどの大物、バーナード・マドフ(正確には「メイドフ」と発音するようです)が、長期間不正な手口で顧客投資家をだまし続け、最終的には数百億ドルという金融史上最大規模と言われる被害総額となる犯罪を成し遂げてしまいます。

 このマドフ事件は、「新規募集資金を配当に回す」というポンジ・スキームとしては典型的な手口を取っていますし、その他の特徴もまさに「ポンジ・スキーム研究の教科書」と言える性格を持っています。

 このパートにおいては、このマドフ事件を取り上げ、ポンジ・スキームとしての研究を深めてみたいと思います。

1)事件の概要

①マドフの主張していた運用手法

ポンジ・スキームの本質は、新しく受け入れた資金を投資に回さず、既存の投資家への配当に回す、いわば「自転車操業」的手法にあります。しかし、それを言ってしまえば当然投資家など集まりません。従ってどのようなポンジ・スキームでも、必ず「表の投資スキーム」、しかも一般人にはわかりにくいほど高度かつ効果的に「見える」スキームが主張されます。

この「表の投資スキーム」についてマドフは、自らが主に「スプリット・ストライク・コンバージョン」(SSC)と呼ばれる運用手法を採っていると主張していました。このSSCとは、以下のような考え方に基づく投資手法です。

  • まず数十種類の上場現物株(通常S&P100種などに連動する銘柄となることが多い)をバスケットで購入し、これらに対応するプット・オプションを買い、コール・オプションを売る。
  • この結果、現物株の配当金と、値上がり益が確保できるが、株価下落局面においては損失を限定することができる。

非常に難しいのですが、要するに株価下落による損失リスクをヘッジしながら、値上がり益と配当だけを獲得する、安全な手法であると主張していた訳です。

この主張を裏付けるように、1990年代以降、エンロン、ワールドコム、グローバル・クロッシングなどの組込銘柄が経営破綻したのに、マドフのスキームは無傷であり、1993~2000年の87カ月間でマドフのファンドがマイナスとなったのはたった3カ月しかなく、驚異の投資パフォーマンスであると言われていました。


②実際の手口と被害拡大の原因

とは言うものの、このコラムでご紹介しているくらいですので、当然ながらマドフが主張する表向きのスキームは全くのウソでした。

結局の所は「得た金(の一部)を配当に回し、さも高額配当が得られるかのように見せる」、というまさにポンジ・スキームの際たるものだったのです。

自転車操業的詐欺であるポンジ・スキームは、新規投資者の増加が頭打ちになる、すなわちキャッシュフローが減少に転じればすぐに破綻の道を歩み始めます。これは支払うべき偽配当の原資がなくなってしまうからです。しかしながら、マドフのスキームは、数百億ドルという甚大な被害総額に至るまで、詐欺事件として明るみに出ませんでした。

このような異常な規模まで被害が拡大した理由は、素晴らしい経歴、広く高度な人脈、証券界などとの特殊関係といった「大きな信用」に帰するところが非常に大きいと言われています。また、監査、当局による検査などのチェック機能が十分に果たされていなかったことも、被害を大きくした原因のようです。


③発覚、逮捕、収監

結局のところポンジ・スキームは、どのような場合でも同じような末路をたどります。つまり、規模が大きくなって拡大した配当や解約の支払が、新たに入ってくる資金でできなくなれば、そこでポンジ・スキームは破綻してしまうわけです。

2008年12月、マドフは詐欺の罪でFBIにより逮捕され、証券取引委員会がマドフの会社の資産を凍結、調査に着手します。

2009年6月、地方裁判所はマドフに対して詐欺・資金洗浄などの罪で150年の禁固の刑の判決を下します。その判決に基づき、マドフはノースカロライナ州の刑務所で服役中と言われています。
※2021年4月14日、死亡が発表されています。


④被害を受けた投資家、金融機関

規模が規模だけに、被害者のリストにも錚々たる個人名や金融機関が挙がっています。

  • ニューヨーク・メッツのオーナー フレッド・ウィルポン氏
  • ゼネラル・モータース(GM)の金融サービス部門会長 エズラ・マーキン氏
  • 仏ロレアル創業者の娘、リリアンヌ・ベタンクール氏
  • アパレル界の大物カール・シャピロ氏
  • スティーブン・スピルバーグ氏
  • ケヴィン・ベーコン氏
  • ノーベル平和賞受賞者のエリー・ウィーゼル氏
  • フェアフィールド・グリニッジ(イギリス)
  • HSBC(イギリス)
  • サンタンデール銀行(スペイン)
  • 野村HDなど日本の金融機関

また、名前は出ないものの、富裕層の退職者やユダヤ系を中心に多くの慈善団体が退職年金や基金を失っています。慈善団体の中には、この被害で解散を余儀なくされるところも少なくないようです。


⑤金融機関の責任

前項で金融機関の被害について触れましたが、実は金融機関は一方的に被害者なのかという議論もなされています。というのも、金融機関については、損失は受けたとしても、マドフの会社から多額の手数料を既に得ているからです。このため、この問題によって顧客への甚大な損害を与えた責任は追及されても仕方のないところです。

これほど多くの金融機関がマドフ氏のスキームを見抜くことに失敗し、多額の損害を被ったことは、業界にとって大打撃となったと言われています。特にファンド・オブ・ファンズと呼ばれる、マドフのような投資信託に対する投資を収益源とするファンドは、本来、多数のファンド・マネジャーから最高の人材を選び、顧客の資金を分散投資することを至上命題としていますが、これらのプロフェッショナルがマドフ氏の経歴や名声に惑わされ、全く機能していなかったようなのです。

この問題に関しては、おそらく今後投資家から相当な数、金額の損害賠償請求がなされると予想されます。特に、後述の通り少数ながら専門家から相当な警告が出ていたことは重要な争点になるだろうと言われています。実際、現時点でも金融機関や一部の投資家に対しては、裁判所から「マドフの不正を知って投資し、得た利益を破産財団に支払え」という命令が出ているとのことです。


2)被害拡大の原因分析

本来ポンジ・スキームはある程度規模が大きくなると資金が回らなくなり破綻するものです。それにもかかわらず、マドフ事件は史上最大級の経済犯罪と言われるまで被害規模が拡大しました。この原因の一つは、マドフ氏の経歴や人脈からくる、金融界を中心とした大きな信用でした。この信用がどのようなものであったか、そしてそれらがどのよう影響したかについて次に分析してみます。


①申し分ない経歴

マドフ氏は大学(アラバマ大学、ホフストラ大学。最終的には政治学専攻)を卒業した後、1960年に投資会社を設立、弟も大学卒業後の1970年に同社へ参加しています。

その後、ナスダック・ストック・マーケット(Nasdaq Stock Market、現ナスダックOMXグループ)会長や全米証券業協会(NASD)の評議員など、大きな地位を占めるようになりました。特に、NASDAQ会長時代は電子取引の整備によってNASDAQ市場を発展させる原動力となったと言われています。

米国だけではありません。マドフ氏はロンドン証券取引所における初の米国人メンバーの1人という大変な役目にも就いています。

このような経歴もあり、事件が明るみに出るまでは証券市場問題の専門家として、政府に多数の助言を与えていました。


②SECとの特殊な関係

米国のSEC(証券取引委員会)は、米国における証券取引を監視監督する役目を持った組織です。ウォール街の重鎮であったマドフ氏は、本来自らが監視監督されるべき組織における有力な当局者数人と親しい間柄にありました。また、SEC自体もマドフ氏に意見を求めることが多くありました。

これに加え、マドフ氏の姪(マドフ氏のファンドにおけるコンプライアンス担当弁護士)は、2003年に同社のマーケットメーク部門の帳簿を検査したSECのチームの元メンバーと結婚しています。

このような特殊関係は、当局による調査へ少なからず影響を与えてしまっていたようです。

後にCFE(公認不正検査士)となったハリー・マルコポロス氏は、マドフ氏が「ポンジ・スキームに手を染めている」という疑いについて、2000年、2005年の2回に渡ってSECに対して警告を発しています。

この訴えに基づき、SECは2006年1月になってようやく、マドフ氏本人や関係者の調査を開始しました。その際SECは、マドフ氏がファンドの投資戦略の性質について調査員に事実と異なった説明を行っていたこと、また顧客企業の投資口座の詳しい情報を調査員に正確に伝えなかったことを把握していたとのことです。しかしながら、SECは「最終的に強制調査を行うほどの違反ではない」として、調査を打ち切っています。後で言っても仕方のない事ですが、ここで発覚していれば、その後急激に増加した被害は防げたとも言えます。

なおSEC委員長のクリストファー・コックス氏は後に組織の過ちを認め、この事件に対してSECが取った対応には「大いに問題がある」と述べています。


③ユダヤ系人脈

単に金融・証券の世界だけで大物と言われていた訳ではありません。ユダヤ人のマドフ氏は、米国で極めて強い影響力を持つユダヤ人社会においても有力者として認められていました。彼はユダヤ系慈善家として非常に名声を得ており、「あの人が言うことだから間違いない(ニューヨーク在住のユダヤ系男性)」と言われるほどの人物として信用されていました。


④形ばかりの会計事務所

マドフ氏の会社は、一応公認会計士による監査を受けていました。しかしその会計事務所は、ニューヨークの近郊の新興都市にあり、パートナー含め 3 名の小さな事務所でした。この所長は義理の父親が引退する際に事務所を引継ぎ、約20年もの長期間マドフの会社を監査してきました。

マドフ氏の主張通りであれば、これだけの取扱高と複雑な取引をこなす規模の大きな会社を、このような小規模な事務所で監査することは不可能です。監査報酬はそれなりに高かったようですが、それとて監査に必要となる人員があってのことで、監査の実態が無ければ単なる口止め料に過ぎません。


⑤出されていた警告

マドフ氏のライバル投資家で後にCFE(公認不正検査士)となったハリー・マルコポロス(Harry Markopolos)氏は、2000年という早い段階で、マドフ氏がポンジ・スキームに手を染めているという疑いを認識し、2005年11月7日付のSECあて文書において、マドフ氏による投資スキームの正当性と合法性に異議を唱え、13に上る不正の兆候を明示していました。

投資助言会社アクシアは、マドフ氏が売買していると主張したS&P100株価指数のオプション市場は、同氏のファンドほど大規模なポートフォリオには小さすぎると結論づけました。またアクシアは顧客に対し、マドフ氏に投資しないよう助言しています。

定量分析を手がける調査会社MPIも、顧客に同様の助言をしています。これは2006年に行った分析で、マドフ氏のリターンを生むような理論的戦略を見つけられなかったことが主な原因です。唯一、密接な関連性を見つけられたのは、その1年前にポンジ・スキームによる詐欺が発覚して破綻したヘッジファンド、バイユーのリターンだけだったそうです。


⑥秘密主義と名声

今となってみれば、マドフ氏が手がけた投資事業の秘密主義と名声こそが危険信号であったと言えます。

例えば、顧客とフィーダーファンドの運用責任者は、自分たちがマドフ氏の会社に持つ証券口座にオンラインでアクセスすることを認められませんでした。

また、本来マドフ氏のような運用スタンスを採る場合には高度なITシステムが必要なのですが、実際には社内に貧弱なパソコンが置いてあるだけだったとのことです。

このような形で、マドフ氏の投資事業は全くのブラックボックスとなっており、グループ内の大規模なブローカー・ディーラー部門とは完全に切り離された小さなチームが運営していました。

このように暗闇に置かれていた顧客たちも、偽りの高利回りが続く限りは気にかけなかったようで、マドフ氏に戦略を明かすよう求めることは、「コカ・コーラに魔法の製法を見せてくれと要求するのと同じくらい馬鹿げたこと」だと受け止められていました。


次回(3/5)は、本題である「AIJ投資顧問事件」についてご説明します。

税理士法人耕夢のWEBページはこちら

あなたは必ず騙される ~ ポンジ・スキーム研究(1/5)

0.はじめに

「年率○○%の、絶対儲かる投資話があるんです!」

こんな話を持ち込まれても、普通の感覚を持った人なら「そんなうまい話があるか!」と、むしろ疑ってしまいますよね。

しかし、その相手の周りはいわゆる「セレブ」ばかりで、しかもそのセレブたちが実際に儲けを手にしているところを目の当たりにしたら。また、自分の親しい友人までが「あの人はすごい、ホンモノだよ」などと話をはじめたら。

あなたはそれでもこの投資話、自信を持って断ることができますか?

そんな話が出てきたら、「ポンジ・スキーム」を疑ってみるべきです。


このコラムは、何度かに分けてこの「ポンジ・スキーム」について解説します。

最近話題になった「マドフ事件」や「AIJ投資顧問事件」についてもご紹介する予定です。

※これらの記事は、本来のイタリア語読みである「ポンツィ」で書かれていましたが、最近は「ポンジ」と記載されることが多いためこちらに統一しています。

1.ポンジ・スキームとは

1)チャールズ(カルロ)・ポンツィ

「ポンジ・スキーム」の由来は、この詐欺師の名前そのものです。

この男「チャールズ(カルロ)・ポンツィ(Carlo Pietro Giovanni Guglielmo Tebaldo Ponzi)」は、1882年3月3日、イタリア・ルーゴに生まれています。その後、21歳だった1903年、アメリカに上陸しました。

アメリカに渡ったポンツィは、職を転々とした後ボストンにて「国際返信用クーポン」(国際通信用に、返信用切手と交換できるクーポンの付いた切手。郵便に使うという機能は共通ながら国によって物価が異なるため、安い国で買い、高い国で換金すると、理屈上は差益が得られる)の大量購入、換金という、当時流行りを見せていた鞘取りビジネスでひと儲けを目論見ますが、敢え無く失敗してしまいます。

ここでめげないのがポンツィの強みだったのでしょうか、失敗したにも関わらず、鞘取りのスキームによる投資を目的として、1919年12月、ボストンに会社を立ち上げます。当時の投資家に対する売り文句は、「たったの数十日で50%の利益が出る」というものでした。この投資会社は人気を呼び、ニューイングランドを中心に数千人から数百万ドルもの大金を集めたと言われています。

しかし、そもそもこのビジネスはそんなにうまくいくものではありませんでした。実の所、ポンツィは「先に投資した人に対し、後から投資した人の資金を使って配当」していたのでした。実は、この「自転車操業的」配当こそが、ポンジ・スキームの本質であると言っても過言ではありません。

さて、事態は急転直下となります。1920年7月、ザ・ボストン・ポスト(新聞)が、ポンツィが行うビジネスの合法性を疑問視する記事を大々的に掲載します。この結果ポンツィは、裁判所からの命令によって新規投資の受付を禁止されてしまいます。

ポンツィの手口が有効に回るには、「配当に見せかけるための新たな資金が入り続ける」ことが絶対条件ですから、このように新規投資受付を禁じられるとあっという間に破綻してしまいました。この結果、彼は詐欺罪で有罪となり刑務所に収容されることとなりました。

ポンツィは出所後も数度の詐欺を働き、実質的にアメリカ市民権を剥奪されます。その後1934年出身国のイタリアに戻り、さらに第二次世界大戦が勃発するとさらにブラジルに渡っています。この間、いわゆる原野商法など、現在の経済詐欺の原型となるようなスキームに次々と手を染めていたそうです。

まさに詐欺師人生の王道を歩いたポンツィですが、結局晩年は心臓発作や脳障害、視力障害などに苦しみ、1949年、貧しいままリオデジャネイロ市内の慈善病院で67年の生涯を閉じています。


2)ポンジ・スキームの特徴

ポンジ・スキームという名前が一般的でなかったためか、日本でこの手の事件が明るみに出た際には「ねずみ講」と呼ばれることが多いようです。しかしこの表現は正しくありません。

ねずみ講とは、法律上は無限連鎖講(むげんれんさこう)と呼ばれ、一人の上位会員に対して二人以上増加する下位会員から金銭を徴収し、その金銭を上位会員に分配することで、その上位会員が、自らの支払った金品を上回る配当を受けることを目的としてピラミッド型の組織を構築する詐欺の手法を言います。

このねずみ講で上位の会員が利益を得るためには、当然下位の会員は上位の会員よりも多く存在する必要がありますので、ねずみが子孫を大きく増やすように組織が拡大することからこの名前が付けられました。もちろん金品を払う下位の参加者が無限に増加するということはありえないため、途中で必ず破綻します。日本では無限連鎖講の防止に関する法律で禁止されています。

これに対してポンジ・スキームの特徴は、詐欺の首謀者が広く多数から資金を集め、この集めた資金の大半または全てを配当に見せかけて支払うことで、虚偽の運用実績を提示するところにあります。前述のねずみ講とは異なりピラミッド型の組織は必要とされず、首謀者が集まる資金を比較的自由に使える点が特徴であると言えます。

うまくこのスキームが構築されると首謀者には短期間かつ連続的に大きな資金が集まりますので、首謀者がその資金を乱用しやすい不正となっています。また信用を得るため一部の者への配当として多額の資金が流出するため、発覚、摘発されても損害の額に対して十分な賠償を得られない場合が多いようです。


次回(2/5)は、ポンジ・スキームの中でも史上最大規模と言われている「バーナード・マドフ事件」についてご説明します。

税理士法人耕夢のWEBページはこちら

NPO快適な排尿をめざす全国ネットの会

私が関与させて頂いている「NPO快適な排尿をめざす全国ネットの会」についてご紹介します。


1.NPOについて

「NPO」とは非営利活動(団体構成員へ利益分配をしない活動)により公益を増進することを目的とする団体を言います。例えば株式会社は営利を目的とする法人ですので、獲得した収益は株主などに分配しなければなりません。しかし、NPOの場合はそれができません。

このNPOに、団体としての活動や契約がしやすくなるよう「法人格(法律により人と似た権利が行使できるようにしたもの)」を与えた法律が「特定非営利活動促進法」です。 法人格の有無にかかわらず、NPOは様々な分野(福祉、教育・文化、まちづくり、環境、国際協力など)で公的機関や営利企業ができない活動を、比較的自由に行うことが期待されています。


2.NPO法人の特徴

NPO法人は、他の法人制度と異なり、様々な所轄官庁による規制が極力抑制されています。また、前述の通り利益の配分も認められていません。 これは、所轄官庁による規制をあまり強くしたり、利益の配分を認めてしまうと、NPO法人の趣旨が意味を持たなくなってしまうからです。

その反面、会計処理や収支決算の開示、ガバナンスについては、見方によっては上場企業的な(もちろん上場企業ほど複雑ではありませんが)厳格さが要求されています。

NPO法人をとらえる場合には、単にボランティア団体という見方をするのではなく、上場企業と同様、「小型の公的組織(社会の公器)」と見た方が理解がしやすいと思います。


3.快適な排尿をめざす全国ネットの会

1)間質性膀胱炎
「間質性膀胱炎」という病気をご存じでしょうか? 女性によくみられる病気で、頻尿や残尿感、排尿後の痛みや不快感などが発生し、正常な排尿が難しくなってしまいます。この症状は細菌性の膀胱炎とよく似ているのですが、これらとは異なり、尿検査でも細菌など原因が発見されず、また抗生物質や抗菌剤の処方でも改善できません。このため、以前から「怠けているのではないか」などと誤解され、つらい経験をする女性が多くおられたようです。

2)事業活動(WEBページより)
医師、医療関係者や排尿障害の患者さん、さらに患者さんのご家族に対して、排尿疾患に関する情報を公開し、排尿障害の患者さんへの支援

主な活動予定 ・介護・健康・生活環境セミナーの開催 ・排尿管理研究会の企画・運営 ・間質性膀胱炎国際会議をはじめとする、国際会議の開催・出展 ・ホームページや会報による情報提供・情報交換 ・書籍・雑誌・DVD等の出版

※ 排尿管理研究会: 2001年に発足。 排尿障害の基礎、臨床、疫学に関する幅広い研究を行うことを目的として開催。

※ 間質性膀胱炎国際会議 (ICICJ):2003年3月、日本で初めての間質性膀胱炎国際会議を京都で開催。

3)特徴
間質性膀胱炎の世界的権威である医学博士上田朋宏先生(泌尿器科上田クリニック)を中心として、「チーム上田」と呼ばれる様々な専門家が組織的に活動しています。

間質性膀胱炎は、以前から原因がわからず、そのつらさもあっていろいろな「治療法」が世に溢れています。
しかしそのメカニズムの研究や最新の機器による検査、手術手法にとどまらず、世界的な研究者とのネットワーク、患者さんのQOL(生活の質)向上、そして行政への働きかけまで含めて総合的に活動している点については、まさに「社会の公器」となる資格を有していると思います。

私は会計の面で関与させて頂いておりますが、少しでも公益に寄与できていると考えると非常に光栄に思います。

以上

富裕層増税(平成25年税制改正大綱)

平成25年1月24日、与党自民党・公明党から「平成25年税制改正大綱」が発表されました。

様々な論点が織り込まれていますが、その軸の一つはいわゆる「富裕層増税」にあると言っても良いと思います。
この「富裕層」増税の趣旨は以下の通りです。

・平成27年1月から改正施行
・(所得税)課税対象所得のうち4000万円を超える部分で、税率が40%から45%に
・(相続税)基礎控除(相続税がかからない部分)が
「5000万円+1000万円×相続人」
から、

「3000万円+600万円×相続人数」
に変更
・(相続税)相続財産が6億円超の部分に係る税率が、現行の50%から55%に変更

富の再分配という点に置いて頭から否定するものではありませんが、日本の金融や税制も相当国際化している現在、このような負担増を嫌って、例えば海外を利用した対策を採用する方も増えると思います。 また実際、そのようなご相談も最近増えつつあります。

なお、相続税に関する改正で、税額にどれくらいの影響があるかについては、以下のシミュレーションで調べることができます。

相続税の概算(塩尻公認会計士事務所WEBページ)

確定申告期に入ります&事務所の写真

(確定申告期に入ります)
今年の確定申告期間は、曜日の関係で「2月18日(月)から3月15日(金)まで」となっています。 この時期はどの税務署も会計事務所も非常に忙しくなりますが、私どもも例外ではありません。

もちろん納税者の方にとってもこれは同じです。また日本には米国のように柔軟性の高い期限延長制度もありませんので、如何に忙しくても基本的にはこの期間に提出する必要があります。

士業や健康保険割合の多い医師の方、医療費控除や住宅ローン控除(初年度)など、源泉所得税が還付される場合には確定申告期間と関係なく、今年の1月1日から申告書が提出できます。 いずれにしても、会計事務所や税務署窓口は確定申告期間になると非常に込み合いますので、できるだけ早めのご準備、申告をおすすめ致します。

(参考) 日本の所得税の申告期限延長。災害その他やむを得ない場合のみ
http://www.nta.go.jp/tetsuzuki/shinsei/annai/shinkoku/annai/32.htm

米国所得税の申告期限延長。単に忙しくてもOK
http://www.irs.gov/uac/Extension-of-Time-To-File-Your-Tax-Return

(事務所会議室の写真)
私どもの事務所の会議室です。少し狭いですが、居心地良く密度の高い会議ができるようになっています。

会計監査人非設置会社において注意すべき期末の不正会計(セミナー告知)

来る2月19日(火)、日本監査役協会関西支部にて、「会計監査人非設置会社において注意すべき期末の不正会計-経理・法務経験のない監査役のためのスキルアップ」と題したセミナーの講師をさせて頂くことになっております。

「会計監査人非設置会社」というと堅苦しいのですが、中小規模の会社で社内のリソースが十分ではなく、また経理等の経験もそれほどない監査役が就任している場合、どのように不正と対峙していくべきか、についてのお話となります。
時間が限られておりますが、できる限り興味深い事例と、すぐに使える防止・発見ノウハウをお話できるよう準備を進めている所です。

聴講は監査役協会会員の監査役に限られる点少々残念ですが、もし該当する方、知り合いに該当する方がおられましたらご参加ご検討ください。

===================================
開催日時:平成25年2月19日(火) 午後3時~4時30分
開催場所:公益社団法人 日本監査役協会 関西支部会議室
〒530-0004 大阪市北区堂島浜1‐4‐16 アクア堂島西館15階

概要
1.総論
中小会社の会計不正と監査役の関係などについて説明します。
2.事例と対策
在庫計上、循環取引、架空販売、架空人件費、横領などいくつかの手口をリストアップし、事例と対策をご説明します。
3.まとめと対策
上の事例を受け、採りうる対策をまとめます。

以上

遺言を書こう!~自分と家族の幸せのために

コロナ禍の中、今年も年末がやってきました。
年末には仕事・自宅の片づけや来年の準備などいろいろな用事がありますが、その中でも私が必ず行っているのが「遺言を書く」という行事です。

遺言と聞くと、お金持ちのお年寄りが自分の死期が近いことを悟って書くものであるというイメージがありますが、私は特にお金持ちでも死にかけているわけでもありません。では、なぜ遺言を、しかも毎年書いているのでしょうか?
毎年この時期にお送りする記事ですが、その理由や改正点なども交えてご説明しますので、ぜひお読みの上実践してみてください。
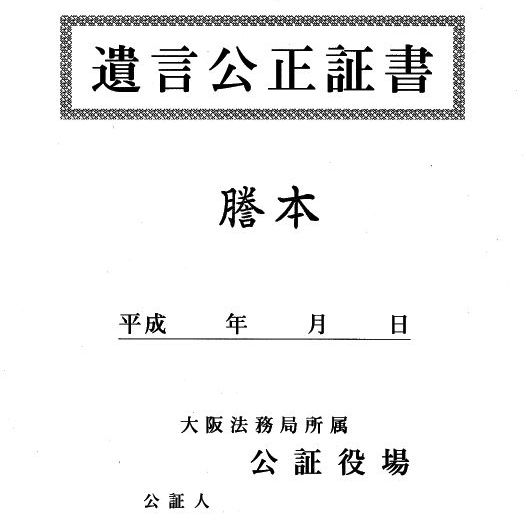
kouseishousho
(実際の公正証書遺言「謄本」の表紙です)

1.遺言とはどんなもの?
私がお勧めしている遺言形式を説明する前に、まずは遺言について一般的に本などで説明されていることから書いてみます。

1)遺言とは
遺言とは「人が自分の死後一定の効力を発生させる目的で、一定の方式でなされる相手方のない単独行為」のことを言います。簡単に言うと、人が自分の死後、一方的に「あれをしろ、これをしろ」とまだ生きている親族や他人に命令することです。人の死後は、よほど霊感の強い方でもなければ現世とのコミュニケーションは取れませんので、勝手な事がなされないよう遺言については法律で厳格に要件が定められています。また法律上、遺言で指定出来るのは先ほど説明しました認知、相続分の指定、遺贈などに限られています。

なお余談ですが、弁護士さんは遺言を「いごん」と読みます。
「者」を「物」と区別するために「しゃ」と読んだりするのと同じ理由かと思ったら、どうもそうではなく昔から「いごん」と読むか「ゆいごん」と読むかに小さな議論があるそうです。

2)遺言書の種類
さて、民法上、遺言には自筆証書遺言、公正証書遺言、秘密証書遺言の3種類が定められています(民法967条)。この他に臨終の場合や船舶、航空機中など、やむを得ない場合の特別な方式もありますが、今回は省略します。

では、これらの遺言方式の特徴について説明します。

〇自筆証書遺言(じひつしょうしょゆいごん)
自筆証書遺言は、遺言者が、その全文、日付及び氏名を自署し、これに印鑑を押すことで作成できます。
この方式の長所は、紙一枚あれば容易に作成できることにあります。その反面、専門的知識のない方が書いた場合は法律的な要件を満たしていなかったり(日付の抜け、不動産の指定間違い、署名漏れなどが良く発生します)、ひどい場合には間違いなく本人が書いたかどうかについての疑いが発生する場合もあります。
また、相続発生(死亡)後は家庭裁判所に持ち込み、検認という手続を受けなければならなくなります(難易度は高くないですが、書類集めや手続自体が結構面倒です。なお後述の改正制度を使うと、検認不要の保管制度が使えます)。もし封のされた封筒などに収められている場合、この検認手続きまで開封してはいけません。

〇公正証書遺言(こうせいしょうしょゆいごん)
公正証書遺言は、証人2人が立ち会った上で遺言者が公証人に遺言の内容を伝え、これを公証人が筆記、遺言者や証人が確認の上、公証人を加えて全員が署名、押印することによって作成します。
作成した遺言書は、原本を公証役場に保管し、謄本(原本の内容を表す控)を遺言者が持つことになります。また、相続手続には「正本」と呼ばれる証明力のある写しを使用します。
この方式は、作成が公証人であること、また遺言書の原本が公証役場に保管されていることから、その証拠能力が非常に高いところに長所があります。また、公証人がその内容についてかなり厳密にアドバイスしてくれる場合も多く、無効な内容となる可能性が非常に低くなります。
しかし、公証人に対しては相続人数や相続財産の額に応じて所定の手数料がかかりますし、証人の確保についても、単独で作成可能な自筆証書遺言より手間がかかると言えます。

〇秘密証書遺言(ひみつしょうしょゆいごん)
秘密証書遺言は、遺言者が署名押印した遺言書を封印し、これについて公証人及び証人2人の前に提出して「自分の遺言である」旨を述べた上で、公証人が日付などを記載、証人と遺言者が自署押印する方式です。
この方式は、遺言書を秘密に出来るというメリットがあるのですが、誰の目にも触れないため、開封した際内容に不備があれば無効になるという大きなリスクがあります。また相続発生後開封するためには家庭裁判所に持ち込み、検認という手続を受けなければならないことや、公証人の手数料がかかることなどのデメリットもあります。

良く質問を受けるのが「公正証書遺言は書き直せないし、作り直すとまた多額の費用が掛かるのではないか」という問題点です。
確かにその通りなのですが、遺言の特性を理解すればこれもそう大きな問題ではありません。 公正証書遺言の強い証拠力と安全性を保ったまま、そして費用を押さえながら毎年でも遺言を見なおす方法がきちんと用意されています。この方法についてご興味がおありの方は、是非弊所までお問い合わせ下さい。

3)遺贈・死因贈与について
民法には、相続以外にも人の死に起因して財産などが移転する場合が規定されています。それは、遺贈(いぞう)と死因贈与です。これらは贈与の一種であるという点で共通なのですが、それぞれ次の様な違いがあります。遺贈とは、遺言によって財産を贈与する行為です。遺贈には受け取る側の意思は必要なく、遺言にて一方的に「○○は△△に遺贈する」と書けば足ります。
これに対し、死因贈与は贈与する者の死亡によって効力が生じる、贈与する者の生前に締結された贈与契約を言います。死因贈与の場合は、遺贈と異なり遺言に記載する必要はありません。また贈与する者と贈与される者の間に合意(あげます、もらいます)が必要となります。
これらは、民法が規定する親族など、相続の対象となる者以外に財産を分けたい場合に利用されます。例えば、内縁の妻や、親族以外でお世話になった方に対して財産を一部または全部移転したい場合に利用します。
なお、相続税法上はこれらも相続とほぼ同等に扱われますので、遺贈や死因贈与を受けた人は、相続した方と同等の相続税を負担することになります。

4)遺留分
元々、遺言という制度は被相続人が自由に相続人などに対して自分の財産を分配するためにあるのですから、好きなように内容を書いてもその通りに実行されるというのが原則です。
しかし、被相続人が相続人以外の者に全財産を渡してしまった場合や、特定の相続人だけに相続させた場合や生前贈与をした場合には、他の相続人は全く遺産を相続することが出来ません。
何ももらえない相続人が被相続人の財産形成に貢献していた場合も考えられますし、ひょっとしたらその財産がもらえなければ相続人が生活に困窮する事もあるかもしれません。
このような考え方に基づき、民法においては法定相続人に最低限の遺産をもらえる権利を保証しています。この権利に当たる部分を「遺留分(いりゅうぶん)」といい、その請求を行うことを「遺留分の減殺請求」といいます。
父母や祖父母など、直系尊属のみが相続人の場合には法定相続分の1/3が、またその他の場合には1/2が遺留分となっています。また、兄弟姉妹には遺留分が認められていません。

5)遺言書を作成する必要があるのは?
一言で言うと、「法定相続割合によらない配分方法で財産分けを行いたい場合」には遺言を書く必要があると言われています。そのようなケースをいくつか説明します。

  • 子供達やその配偶者同士の仲が悪い場合
    このような場合、ある程度それぞれが納得出来る範囲で財産分けを指定することで、相続財産を巡る争いでさらに関係を悪化させる事態を防ぐ事も可能です。
  • 夫婦に子供がなく、兄弟姉妹が疎遠な場合
    そのまま夫婦のどちらかが亡くなった場合、相続財産は生きている配偶者だけではなく、兄弟姉妹にも相続分が残ります。  配偶者に全ての財産を移転したい場合は、「全財産を配偶者に相続させる」旨の遺言を作成します。兄弟姉妹以外の相続分の場合は、先にご説明しました「遺留分」があるのですが、これまた先にご説明しました通り兄弟姉妹には遺留分がないため、このような事が可能となるのです。
  • 行方不明者がいる場合
    行方不明で連絡の取れない推定相続人(相続人になる予定のある人)がいる場合には、家庭裁判所などで「財産管理人」を選任してもらわなければ遺産の分割協議が出来ません。このような場合でも、遺言を作成しておけば、遺産分割協議の必要がなくなるためスムーズな相続手続が可能となります。

6)改正について
平成30年7月6日、「民法及び家事事件手続法の一部を改正する法律」が成立、同年7月13日に公布されました。これは一般に「改正相続法」と言われており、この分野においては約40年ぶりの大改正となっています。
その改正の中で、遺言に関しては「自筆証書遺言の様式」「法務局での遺言書保管制度」の2つが改正されています。

①自筆証書遺言の一部PC作成などを容認(平成31年1月13日から施行)
改正前は、自筆証書遺言については一言一句本人が手書で作成する必要がありました。
しかし改正後、遺産の目録をパソコンで作成したり、通帳のコピー、不動産の登記事項証明書、固定資産税の名寄帳などを添付して代用することが可能になりました。
但し、使用する目録の全てのページに署名捺印が必要とされています。

②法務局での遺言書の保管(令和2年7月10日から施行)
改正前の自筆証書遺言は、遺言した者が自宅などで保管することが一般的でした。
しかし、紛失や偽造など問題が起こることもあり、相続手続上のトラブルの種となっていました。
そこで、今回の改正により自筆証書遺言を法務局で保管することが可能になったのです(手数料3,900円/件)。
また、この保管された自筆証書遺言については、前述の検認手続(結構面倒です)が不要となります。

2.遺言の書き方
1)遺言の本質とは
それでは、ようやく私が考える遺言書の本質や具体的な書き方についてご説明したいと思います。
遺言がどういうものかについて知らない方は少ないと思いますが、その本質が何であるかについて理解している人はあまり多くありません。これは私たち税理士でも実は同じです。
実は遺言は単に財産分けの方法を指定するだけのものではなく、「本来死後には何も出来ないはずの人間が死んでなお意思表示を可能とする」という点で、人間が初めて発明した、「神や自然の摂理に逆らう方法」であると言えるのです。このため、十分な効果を発揮する遺言を作成する場合には、前述の「死んでなお意思表示する」という遺言の本質を十分に理解する必要があります。
ただ、すばらしい効果を発揮する遺言も、しょせんは紙切れに過ぎませんので、一方的なコミュニケーションと同じで効果が不十分となる場合もあり得ます。このため、財産分けなど重要な事項を法律の定め通りに作成することはもちろん、被相続人の意思をスムーズに相続人をはじめとする関係者が理解し、実現してもらえるような「お膳立て」が必要となります。これが「付言事項」です。
付言事項にはよく「奥さんへのねぎらい」や「子供達への希望」を書きましょうと言われる場合が多いのですが、私はもう一歩進んで「なぜそのような財産の分け方としたのか」という背景から書き起こしていくことをお薦めしています。すなわち、遺言の内容が何故そのような筋書になったのか、またその理由がさらにどのような(主に自分の)歴史に基づくものかについて、自分史のような形で書いていくわけです。
このような配慮に基づき記載された遺言は、自分の死を最大のリスクとする一種のBCP(事業継続計画)として役立つとともに、自分の死後も家族やそれを取り巻く関係者に幸せを与え続けることができるかもしれません。

ということで、前述した「遺言書を作成する必要があるのは?」で説明した方のみならず、家族を持つ人、責任ある職業に就いている人は、皆ぜひ遺言を書くべきだと私は思っています。また、リスクマネジメント的側面から見ると、状況の変化に応じて毎年必ず見直すことも必要だと思います。

2)具体的な書き方
それでは、これまで説明した考え方に基づく遺言書の書き方例をご説明します。全体をパソコンで作成するのが楽ですし全く問題ありませんが、財産分けなどを示す「相続指定」の項目だけは、別に手書きしたものを作成、捺印して保管しておきます。そうしないと法的効力が認められないからです。

======================= 例 =======================

遺  言  書

日付:令和○○年○○月○○日  氏名:○○ ○○ 印

1.生い立ちとこれまでの生き方
1)生い立ち昭和○年○月○日 ○○にて出生
苦労や良かったこと、思い出などを少しずつ加えて行っても良い
2)家族
昭和○年○月○日、○○と結婚。
昭和○年○月○日、第一子○○生まれる
:
3)これまでの生き方
「座右の銘、書」「尊敬する人物」「大恩人」  へお礼や、「毎年の出来事」を簡単に書いておくとあなたという方の人となりがわかり、遺言本体への理解が深まります。

2.各人へのお礼
妻(配偶者)、両親、恩人、子供たち、孫たち、友人など

3.相続指定
(平成○○年12月31日補記)手書遺言作成
(平成○○年12月31日補記)手書遺言に変更なし
(平成○○年12月31日補記)手書遺言に遺言執行者の指定を追加

※以下については、手書及び自署捺印したものを作成、保管

      遺 言 書

1.○○(妻)が存命の場合
  1)○○には、以下の財産を相続させる ①土地・建物 ②現金、預金 ③○○株式会社株式 ④…
  2)○○には、以下の財産を相続させる

………

2.○○が存命でない場合

………

3)遺言執行者として○○を指定する

令和○○年12月31日 遺言者○○○○ ○印  

所有資産や負っている負債がそれほど複雑でない場合は上記のような簡易な形でも問題はありません。しかし、企業経営者や不動産を多数所有している方の場合、上記部分については弁護士等に相談して詳細な資産、負債の相続指定を行い、公正証書遺言とした上でその控えを上記手書部分の代わりとすることを強くお勧めします。

4.その他指定・指示
1)後継者の指定について

生い立ちや会社の状況など様々な要因を受け、後継者指定の正当性を説明した上で指定。その他の親族に対しては、後継者や家族への支持、支援を依頼しておく。採用している相続、相続税対策についての説明(関与してもらっている弁護士や税理士にあらましを書いてもらい、コピーしても可)。

2)葬儀、埋葬について

3)各種資料について
昨今、資料は全てPCなどで作成されることが多くなっています。
また、PCだけではなく様々なクラウドサービスを利用した資料保存も増えてきました。
そうなると、資料の保管場所やパスワードについても、遺言書の一部として記載をしておく必要があります。
但し、そのものを書類に書くとセキュリティ上問題があるので、見てほしい人間だけがアクセスできる保管場所を示したり、共通の暗号などで示すなどの配慮が必要となります。

4)当面の事業遂行について(個人版BCP的な内容)
自分の死後、経営などで懸念される点や対策、また外部の協力者について

5)取引先や友人等への連絡について

5.附録:現在の財産、負債、保険等の状況整理
これらは、遺言に記載された手続を執行したり、死亡後の保険金請求手続をスムーズに行う上で重要な情報となります。以下例を挙げて説明します。

<印鑑>
認印1…一般用認め印(細い三文判)、重要な契約などには一切使っていない
認印2…金融機関など契約用
認印3…○○の際作成、平成○○年より使用なし実印…現在の実印

<資産>
1)事業用資産(会社経営の場合は法人の貸借対照表などでも可)
事務所土地・建物…平成23年度固定資産税評価額 ○○千万円
自動車…約○○万円
2)個人用金融資産
○○銀行○○支店 普通預金 ○○○万円
○○証券○○支店預け有価証券 ○○株式会社 ○○株/○○株式会社未公開株 ○○株(友人から頼まれ出資したもの)/株式会社○○株式(代表取締役就任) 20,000株
3)個人用不動産
自宅土地・建物…平成23年度固定資産税評価額 ○○千万円
4)保険契約(資産性のもの)
5)保険契約(かけ捨てのもの)
6)その他動産ゴルフ、リゾートクラブ会員権など美術品など

<負債>
1)事業用
○○銀行 ○○○○ ○○○○円 ○○銀行 ○○○○ ○○○○円 ○○信金 ○○○○ ○○○○円
2)個人用
住宅ローン ○○銀行 ○○○万円(詳細は別紙返済予定表)

以上

National Tax Agency announced the aggregation of inheritance tax filing in 2011.(2012/12)

National Tax Agency announced the aggregation of inheritance tax filing in 2011.

2010

2011

Ratio

(1)

Number of people died

1,197,012

1,253,066

104.7%

(2)

Number of ancestors whose heirs should file inheritance tax

49,891

51,409

103.0%

(3)

(2)/(1)

4.2%

4.1%

-0.1%

(4)

Number of ancestors who should file inheritance tax

122,740

125,152

102.0%

(5)

Taxable Amount of inheritance tax (YEN)

10,458Bil

10,730Bil

102.6%

(6)

Amount of inheritance tax (YEN)

1,175Bil

1,252Bil

106.5%

(7)

Per heirs

Taxable Amount (YEN)
(5/2)

210Mil

209Mil

99.6%

(8)

Amount of Tax (YEN)
(6/2)

23.6Mil

24.4Mil

103.4%


To see more details, visit follows:

http://www.nta.go.jp/kohyo/press/press/2012/sozoku_shinkoku/index.htm


(ご紹介)近畿会国際委員会セミナーについて

私は現在、何故か公認会計士協会近畿会の「国際委員会」で委員長を仰せつかっております。 国際委員会は、近畿における会計士の国際的な活動をサポートしたり、IFRS(国際会計基準)を中心とした国際業務に関する研修などを行っています。

さて現在、その委員会において新しい企画を進めています。 それは、「海外で活躍する会計士からのメッセージ」というセミナーです。 文字通り数名の「海外で活躍する会計士」から、その立場に至った経緯や仕事、国情の説明などをしてもらうのが目的です。

が、一番の特徴は、メッセージを頂く全員が大監査法人から海外赴任した会計士「ではなく」、自分で就職活動などを頑張って道を切り開いた方ばかり、という所にあります。 たった今最初の方(ロンドン)からビデオメッセージが届いたのですが、ロンドン橋をバックにしたオフィスで自信を持って語られる姿は、素晴らしいと同時に憧れるものです。

当セミナーは3月30日(土)、15:30から18:00まで、日本公認会計士協会近畿会(下記アクセス記載)にて開催されます。 残念ながら近畿会(京滋、兵庫含)の会員・準会員限定なのですが、対象となっている方は是非聴講をご検討ください。 なお、当日はスペシャルゲストとして、マイツグループの池田博義代表にもお越しいただく予定です。

日本公認会計士協会近畿会
https://www.jicpa-knk.ne.jp/access/access.html